엔비디아 이사회가 공동창업 33년 만에 젠슨 황의 사임을 발표했다. 실리콘밸리 창업 이론가 스티브 블랭크는 이 사건을 계기로 "비전을 지닌 창업 CEO가 사라진 회사는 어떻게 되는가"라는 오래된 질문을 다시 꺼냈다. 그의 진단은 냉정하다. 대부분의 경우 혁신은 멈추고, 회사는 한동안 관성과 브랜드의 힘으로 버티다가 서서히 미끄러진다. 과거의 영광을 되찾는 기업은 드물다는 것이다. 이 글은 특정 인물의 거취 자체보다, 창업자형 리더의 공백이 조직의 혁신 역량에 어떤 구조적 변화를 일으키는지를 한국 IT 실무자의 관점에서 짚어볼 만하다.
세 번의 재발명, 그리고 실행가의 한계
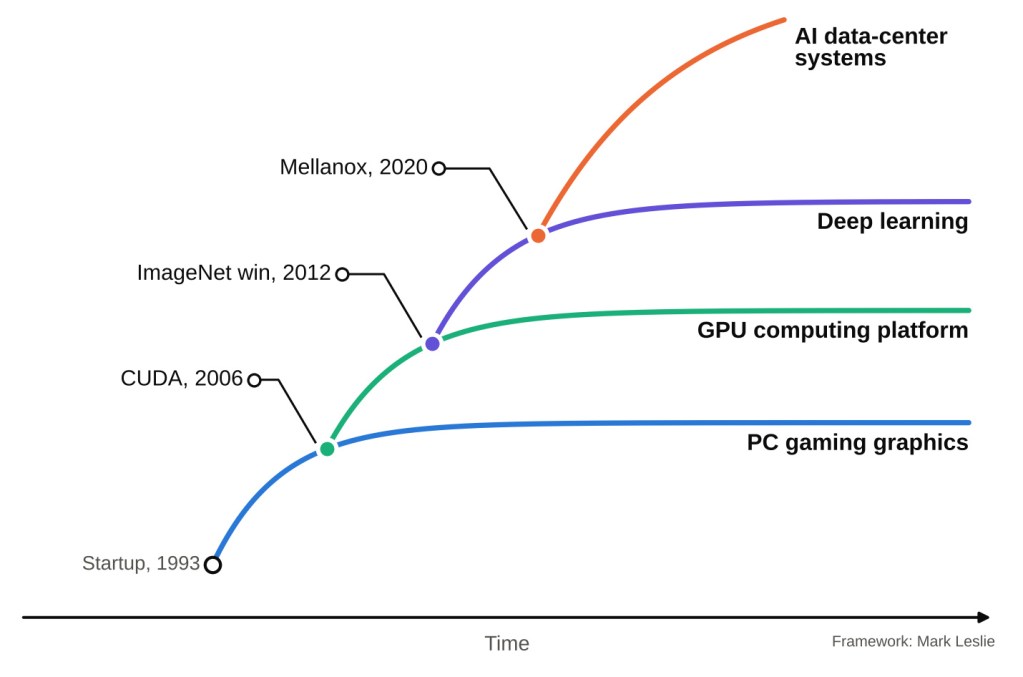
블랭크는 젠슨 황이 엔비디아를 세 번 완전히 다시 만들었다고 정리한다. 2006년 CUDA를 내놓아 PC 게이머용 그래픽 칩을 범용 컴퓨팅 플랫폼으로 바꾸고, 매출이 나기 한참 전부터 수년간 자금을 투입했다. 2012년 연구자들이 엔비디아 칩으로 이미지넷 대회에서 우승하자 회사를 딥러닝 쪽으로 틀었고, 2020년 멜라녹스 인수로 GPU 보드를 파는 회사에서 AI 데이터센터용 통합 랙을 파는 시스템 기업으로 전환했다. 핵심은 이것이 단순한 제품 교체가 아니라 채널·고객·시장이 모두 바뀌는 비즈니스 모델의 전환이었다는 점이다. 기존 모델의 실행에만 집중하는 CEO가 수년간 매출 없는 CUDA에 자금을 댔으리라 상상하기 어렵다.
여기서 블랭크가 구분하는 두 유형의 리더가 중요하다. 비전형 CEO는 세계적 수준의 실행만 보장하는 사람이 아니라 스스로 혁신하는 사람이다. 시장이 바뀌기 전에 사업 모델을 바꾸고, 때로는 아무도 보지 못한 기회를 먼저 포착해 새로운 시장 자체를 만든다. 반면 실행형 CEO는 안정과 프로세스, 반복 가능한 실행을 중시한다. 예측 가능성에는 유리하지만, 창의적 인재가 떠나고 그 자리를 또 다른 실행가가 채우며 프로세스 중심 인력이 늘어나는 "창의성의 죽음의 소용돌이"가 시작될 수 있다는 경고다.
마이크로소프트와 애플이 보여준 두 갈래
블랭크는 두 거대 기업의 사례를 대비시킨다. 빌 게이츠가 2000년 스티브 발머에게 넘긴 마이크로소프트는 윈도와 오피스 실행에 조직을 맞췄고, 발머는 14년간 매출을 780억 달러로 세 배, 이익을 90억에서 220억 달러로 늘렸다. 그러나 검색·스마트폰·모바일 OS·미디어·클라우드라는 21세기의 다섯 가지 흐름을 모두 놓쳤다. 2014년 사티아 나델라가 클라우드(애저)를 중심으로 조직을 재편하고 윈도에서 오피스·애저 팀을 분리한 뒤에야 회사는 되살아나 현재 약 4조 달러 가치가 됐다. 애플 역시 팀 쿡 체제에서 매출을 1,080억에서 4,160억 달러로 키웠지만, 이는 기존 제품을 더 잘 돌리는 애플 실리콘 같은 개선이었을 뿐 새로운 시장은 아니었고, 비전 프로는 부진했으며 AI에서는 뒤처져 올해 시리 개선을 위해 구글에 손을 내밀었다.
엔비디아가 극단적 사례인 이유는 조직 구조에 있다. 젠슨 황은 약 60명의 직속 보고 라인을 두고 일대일 면담을 꺼렸으며 장기 계획도, 후계 구도도 믿지 않았다고 한다. 기술·제품·사업 결정이 한 사람에게 수렴하는 구조는 조직도의 빈칸을 채우듯 교체할 수 없다. 블랭크는 다음 CEO가 60명을 혼자 감당할 수 없으므로 반드시 관리 계층을 새로 쌓게 될 것이고, 그 과정에서 황이 밀어붙인 "매년 새 세대 칩 출시, CUDA 기반 통합 플랫폼의 해자, AI 연구소에 약 500억 달러 투자" 같은 공격적 베팅부터 축소될 가능성이 크다고 본다. 아마존은 반례로 제시된다. 제프 베이조스를 승계한 앤디 재시는 이미 사내에서 AWS를 창업해 키운 혁신가였기 때문이다.
이사회 앞의 전략적 질문
위협은 이미 가시화돼 있다. 구글·아마존·마이크로소프트·메타·오픈AI·테슬라 등 최대 고객들이 저마다 AI 칩을 만들며 경쟁자로 돌아서고 있다. 블랭크의 역설적 통찰은, 21세기에는 현재의 제품과 시장을 꽉 쥘수록 오히려 파괴당하기 쉽다는 것이다. 그래서 이사회의 고민은 전술이 아니라 전략이다. 우리는 여전히 위험을 감수하는 혁신 기업이고자 하는가, 아니면 핵심 사업의 실행에 집중해 리스크를 줄이고 주주 이익을 극대화할 것인가. 이상적으로는 황식 의사결정의 속도와 야망을 보존하면서도 그가 없어도 돌아가도록 권한을 분산하는 두 마리 토끼를 원하겠지만, 현실의 선택지는 외부에서 또 다른 혁신가를 찾을 것인가, 내부 실행가를 승진시킬 것인가, 아니면 조직 더 깊은 곳에서 혁신가를 발굴할 것인가로 좁혀진다.
다만 이 분석에는 한계도 분명하다. 원문 자체가 발머 시절 매출 급증을 "실패"로 부르기 어렵다는 반론, 14년간 약 38%의 인플레이션을 감안하면 세 배가 아니라 두 배 수준이라는 지적, 그리고 애초에 창업자형 리더가 흔치 않다는 현실적 반박을 함께 담고 있다. 비전형 대 실행형이라는 이분법은 선명하지만, 조직의 성과를 한 사람의 기질로 환원하는 경향도 있다. 그럼에도 한국의 리더 승계를 앞둔 기술 기업들에게 이 글이 주는 실무적 함의는 분명하다. 한 사람에게 결정이 수렴하는 구조는 단기 속도를 주지만, 그 사람이 떠나는 순간을 위한 설계가 없다면 승계는 조직도의 문제가 아니라 혁신 문화의 존폐 문제가 된다는 점이다.