한 데이터 추적 사이트가 2026년 석유 공급 위기를 199일째 기록하며 연료 가격, 비축유 재고, 그리고 저장된 석유가 얼마나 더 버틸 수 있는지를 세 가지 시나리오로 정리하고 있다. 9월 15일 기준 미국 경유(디젤) 전국 평균가는 갤런당 6.2694달러로 6일 연속 사상 최고치를 새로 썼고, 전쟁 직전인 2월 27일의 3.72달러 대비 68% 올랐다. 휘발유는 1월 2.81달러에서 4.33달러로 54% 상승했고 5월에 4.50달러로 정점을 찍었다. 수치 하나하나가 개별 출처를 갖는다는 점을 강조하는 이 대시보드는, 단일 사건이 아니라 여러 지표가 동시에 악화되는 국면을 보여준다.
재고에서 빠져나가는 석유
핵심은 세계가 생산하는 것보다 더 많은 석유를 쓰기 시작했다는 데 있다. 전쟁 전에는 하루 약 400만 배럴이 남았지만, 개전 이후 매달 저장분을 헐어 쓰고 있다. IEA는 연간 공급 손실을 하루 570만 배럴, 세계 석유의 약 6%로 추정하며 중동 물량이 2027년까지 정상 이하에 머물 것으로 본다. 8월 세계 생산량은 하루 1억10만 배럴로 떨어졌고, 걸프 지역에서만 1천만 배럴 이상이 여전히 멈춰 있다. 사우디 생산은 한 달 새 230만 배럴 줄어 597만 배럴이 됐다. IEA가 관측한 재고 기준으로는 2월 이후 5억700만 배럴이 빠져나갔다.
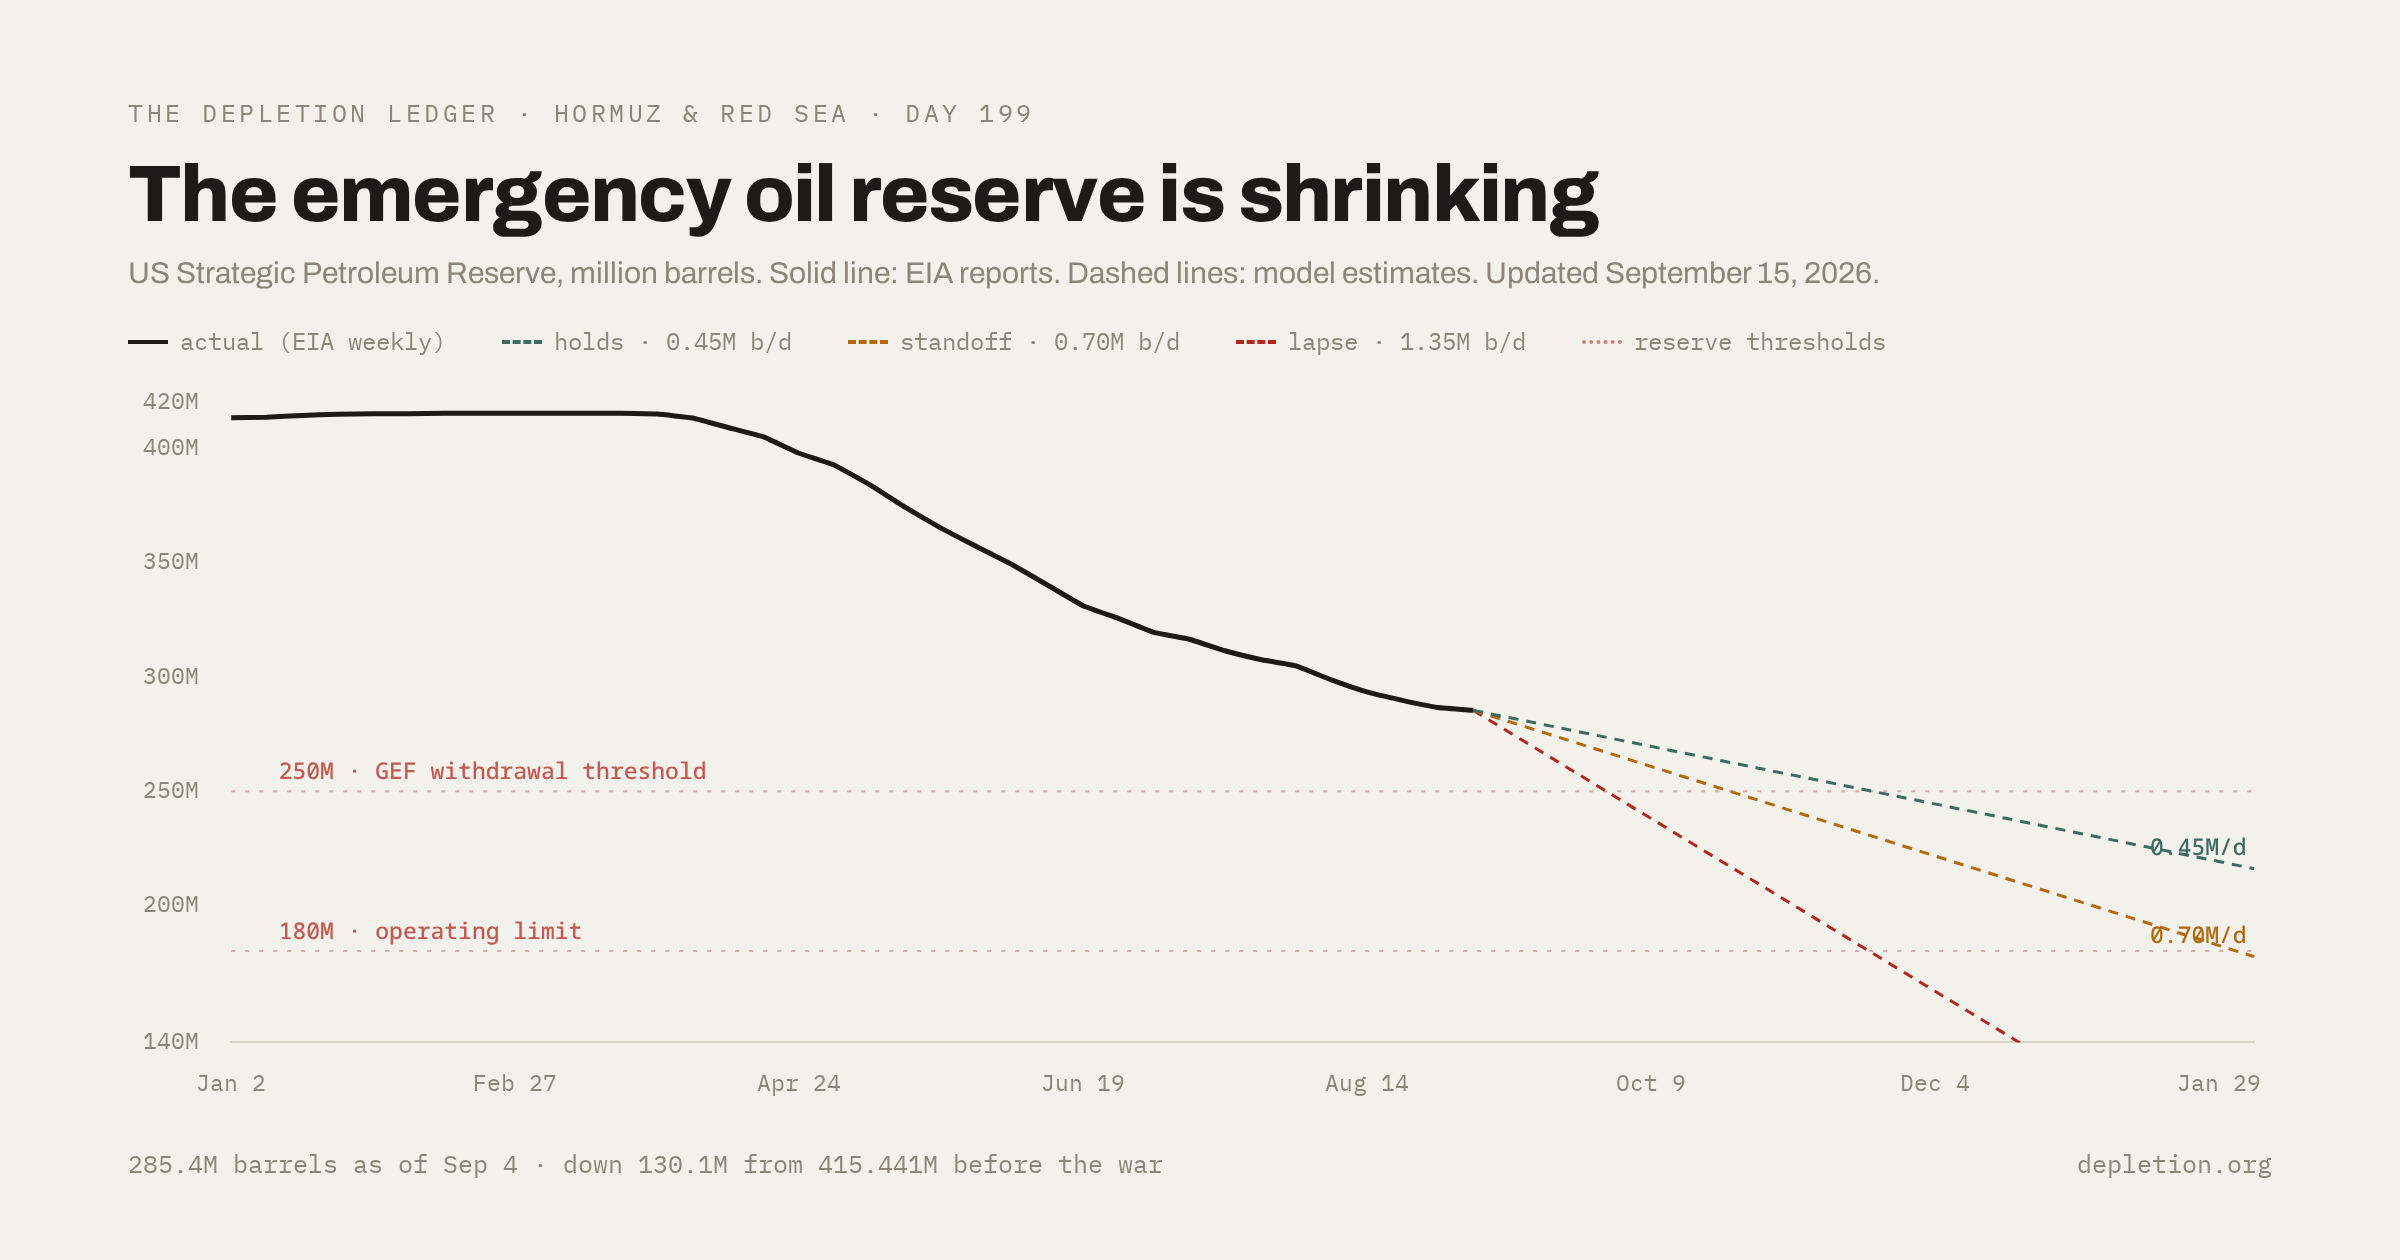
미국 전략비축유(SPR)는 이 손실을 메우는 완충 장치다. 1970년대 에너지 위기 이후 만들어진 이 비상 재고는 개전 당시 4억1540만 배럴이었으나 9월 4일 기준 2억8540만 배럴로, 1982년 12월 이후 가장 낮은 수준까지 내려갔다. 참고로 2009년 12월 정점은 7억2700만 배럴이었다. 4월 3일 본격 인출이 시작돼 5월에는 하루 120만 배럴까지 치솟았지만, 9월 4일로 끝나는 주에는 약 18만 배럴로 전주 대비 60%가량 줄었다.
바닥까지 몇 개의 문턱
이 모델이 유용한 이유는 단순히 남은 양이 아니라 '언제 어느 한계선에 닿는가'를 계산해 주기 때문이다. 약 3억 배럴에서는 저장 동굴이 손상돼 재충전이 어려워지고, 이 선을 처음 밑돈 것이 8월 7일 주간(2억8870만 배럴)이었다. 이어 지속 인출의 최저선 2억5천만 배럴, 운영 한계선 1억8천만 배럴, 에너지부가 밝힌 안전 최소치 7천만 배럴이 차례로 놓여 있고, 모델은 7천만 배럴에서 인출을 멈춘다. 인출이 하루 45만·70만·135만 배럴로 이어질 경우를 각각 가정한 점선은 2027년 3월까지 뻗는다.
세 시나리오는 지정학 사건에 따라 확률이 갱신된다. 현재 가장 높은 50%는 '통로 붕괴' 시나리오로, 하루 135만 배럴 인출을 전제한다. 40%인 '교착' 시나리오는 하루 70만 배럴 수준이다. 두 경로에서 다음 문턱인 1억8천만 배럴 운영 한계선에 닿는 시점은 각각 대략 2026년 11월 21일과 2027년 2월 1일로 추정된다. 반면 이란·오만 합의나 미국 호위로 호르무즈 통행이 회복되는 완화 시나리오에서는 브렌트유가 70~80달러로 내려가고 인출도 하루 45만 배럴로 느려진다. 다만 최근 실제 인출 속도(주간 18만 배럴)는 이 완화 가정치보다도 낮아, 지표마다 결이 다르다는 점은 유의해야 한다.
원유보다 정제 연료가 더 문제
주목할 대목은 원유 자체보다 정제된 연료의 병목이 더 심하다는 것이다. 소매가에서 원유가를 뺀 '스프레드'는 정제·수송·판매 비용을 반영하는데, 경유 스프레드는 1월 배럴당 약 89달러에서 9월 15일 161.9달러로 벌어졌다. 원유가가 내려도 주유소 가격이 계속 오를 수 있는 이유다. 미국 정유 가동률은 6월 5일 이후 매주 95%를 넘겨 8월 28일 주간에 98.0%에 달했는데, 이는 전년 동기 90.8%를 크게 웃돈다. 8월 연료 수출은 하루 800만 배럴로 사상 최고였다. IEA는 세계 정제 시스템이 '한계까지 늘어났다'고 표현했다.
유럽과 아시아 가스 시장도 같은 압력을 받는다. 유럽 기준물 TTF는 9월 14일 약 27.80달러로 해협 봉쇄 전보다 153% 높았고, 아시아 LNG 지표 JKM은 28.50달러 안팎으로 167% 뛰었다. 카타르 라스라판의 손상된 설비(수출 능력의 약 17%)가 3~5년간 멈출 것으로 예상돼 아시아 구매자들이 대체 물량을 찾아야 하는 상황이다.
실무적으로 이 대시보드가 주는 교훈은 명확하다. 위기의 진행을 하나의 가격이 아니라 '완충 여력이 소진되는 속도'로 읽어야 한다는 것이다. 다만 이 수치들은 서로 다른 계약과 지표를 이어 붙인 추세이며, 확률은 저자의 판단에 기반해 특정 사건이 발생할 때만 바뀐다. 조용한 한 주가 지나갔다고 해서 위험이 낮아지는 것은 아니라는 점, 그리고 인출 속도 하나로 남은 날짜가 크게 달라진다는 점을 함께 염두에 두고 볼 필요가 있다.