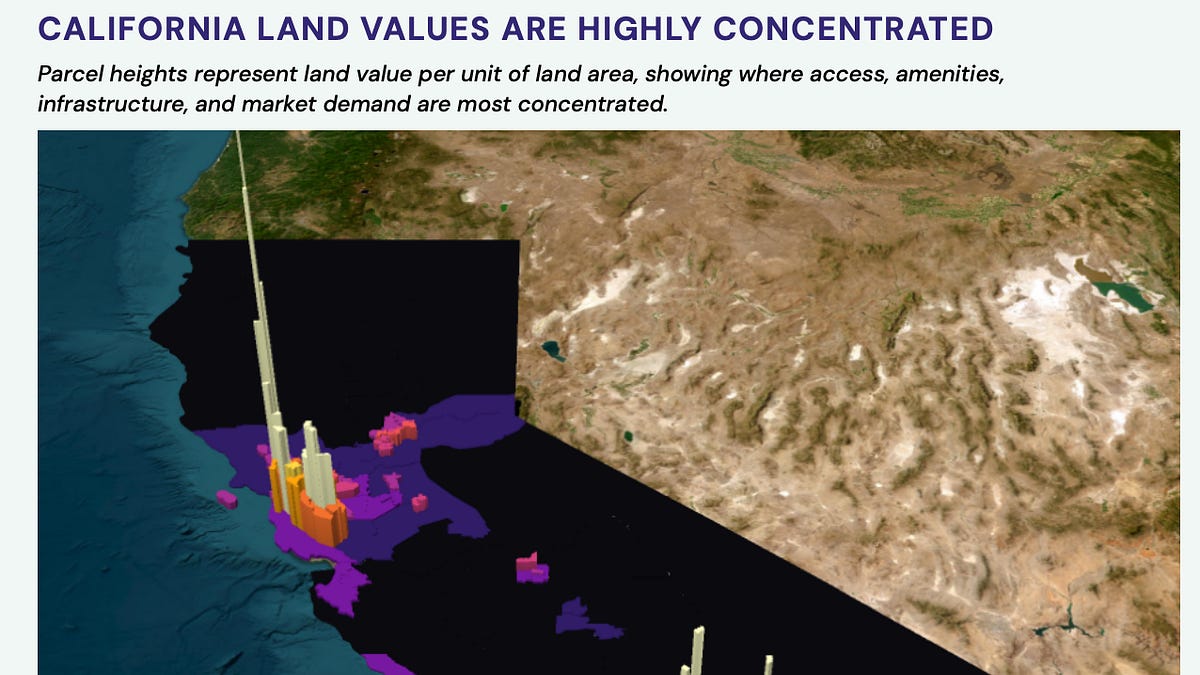
연방정부의 예산 삭감으로 생긴 세수 구멍을 메우기 위해, 캘리포니아는 오는 11월 주민투표에 '억만장자 부유세'를 올렸다. 주 내 억만장자의 자산에 5퍼센트를 일회성으로 부과하되 5년에 걸쳐 나눠 걷어, 연간 약 200억 달러를 의료·식량 지원·학교 예산에 쓰겠다는 구상이다. 세수 부족은 실재하고 억만장자에게는 부담 여력이 있으니, 이 발상 자체는 이해할 만하다. 그러나 랜드이코노믹스센터(Center for Land Economics)의 공동창업자 그렉 밀러와 라스 두셋은 이 세금이 목적을 달성하지 못할 것이라고 지적한다. 이유는 단순하다. 토지와 달리 억만장자에게는 발이 달려 있기 때문이다.
옮길 수 없는 8조 달러
두 사람은 캘리포니아 전역의 토지 가치를 필지 단위로 합산해 약 8조 1,400억 달러라는 추정치를 냈다. 이 수치는 연방 주택금융 데이터, 그리고 시계열 매매가 추세와 대조하는 두 가지 방법으로 다시 검증했고 세 방식 모두 비슷한 구간에 수렴했다고 밝혔다. 이들은 이것이 캘리포니아 토지의 실제 가치를 바닥에서부터 쌓아 올려 산출한 최초의 신뢰할 만한 추정이라고 주장한다. 규모의 감을 잡자면, 로스앤젤레스 카운티의 토지만으로도 부유세가 겨냥하는 억만장자 자산 전체보다 크고, 베이 에어리어가 그 뒤를 바짝 따른다. 토지 전체는 주가 현실적으로 과세할 수 있는 억만장자 자산의 약 여덟 배에 해당한다. 그리고 결정적으로, 토지는 그 자리에 머문다. 억만장자는 오후 한나절에 포트폴리오를 오스틴으로 옮길 수 있지만, 땅은 옮길 수 없다.
도망가는 과세 기반
부유세 설계의 취약점은 이미 숫자로 드러나고 있다. 이 세금은 2조 달러의 과세 기반을 전제하지만, 자산 이탈을 감안하면 거의 두 배 부풀려진 값이라는 것이 저자들의 계산이다. 래리 페이지, 세르게이 브린, 피터 틸, 돈 행키, 트래비스 캘러닉, 스티븐 스필버그 등 여섯 명은 합산 약 5,400억 달러 규모로, 법안의 2026년 1월 1일 기준일 이전에 이미 세무상 거주지를 주 밖으로 옮겼다. 약 2,200억 달러 규모의 마크 저커버그도 2026년 초 뒤를 따랐으며, 소급 적용에 대해 법정에서 다툴 가능성이 크다. 여기에 다른 경제학자들이 법안 자체 모델에서 지적한 약 2,000억 달러의 과대추정을 더하면, 전제된 과세 기반의 거의 절반이 사라진다.
이 지점에서 소수의 이동 가능한 사람에게 매기는 세금의 함정이 드러난다. 줄어든 기반에서 여전히 200억 달러를 걷으려면 세율을 연 1퍼센트에서 1.6~1.9퍼센트(저커버그의 소송 결과에 따라)로 올려야 하는데, 이는 남아 있던 억만장자에게 이웃을 따라 떠날 이유를 하나 더 얹어줄 뿐이다. 떠난 사람을 좇아 세율을 올릴수록 남아 있던 사람을 밀어내는 악순환이다.
토지가치세라는 대안
저자들이 제시하는 비교는 논쟁의 틀을 바꾼다. 단 0.25퍼센트의 토지가치세(land value tax)만으로도 부유세가 약속한 연 200억 달러를 여덟 배 넓은 기반 위에서 걷을 수 있고, 그 기반은 도망치는 대신 캘리포니아 경제와 함께 성장한다. 세율을 약 1퍼센트로 높이면 주의 보건복지 예산 870억 달러 전부를 영구적으로 감당할 수 있다는 계산이다.
토지가치세는 일반 재산세에서 한 가지만 바꾼 것이다. 건물이 아니라 오직 토지의 가치에만 부과한다. 떠나서 회피할 수도 없고 세입자에게 전가할 수도 없다. 오히려 공공이 스스로 만들어낸 이익을 환수한다. 주가 전철 노선을 놓으면 주변 땅값이 오르는데, 그 상승분의 일부를 비용을 부담한 시민에게 돌려주는 구조다. 토지 가치는 극단적으로 편중돼 있어 부담은 최상위 자산가가 보유한 해안가 요지와 도심 블록에 집중되고, 센트럴밸리의 평범한 가정집에는 거의 닿지 않는다. 부유층을 쫓아다니지 않고도 부유층에게 도달하는 셈이다.
1978년 이후 고장 난 세제
사실 이 논쟁의 뿌리는 억만장자가 아니다. 캘리포니아가 이런 이색적인 세금에 손을 뻗는 것은, 정상적인 재산세가 1978년 이후 고장 나 있기 때문이다. 주민발의안 13호(Proposition 13)는 재산세를 상한선으로 묶고 매각 전까지 과세 평가액을 동결했다. 그 결과 오래 보유한 소유주는 옆집 젊은 가정이 동일한 주택에 내는 세금의 일부만 낸다. 저자들은 캘리포니아가 현재 부동산을 실제 가치의 44~60퍼센트 수준으로만 평가한다고 추정한다. 사실상 주가 자기 부동산 기반의 절반가량에 대해 조용히 과세를 포기해온 셈이다. 재산세 수입이 줄자 소득세가 그 자리를 메웠고, 이렇게 캘리포니아는 미국에서 가장 높은 소득세율과 압박받을 때마다 걸어 나가버리는 세원을 함께 갖게 됐다. 부유세는 그중 가장 절박한 압박이지만, 밑에 깔린 기반을 고치는 데는 아무 역할도 하지 못한다.
같은 실수는 곳곳에서 반복된다. 플로리다는 재산세 폐지를 시도하는데, 비평가들은 사라진 세수를 메우려면 주 판매세를 대략 두 배로 올려야 한다고 본다. 경제를 왜곡하지 않는 유일한 세금을 노동자 가정의 모든 소비에 매기는 세금과 맞바꾸는 셈이다. 캘리포니아는 반대 방향으로, 이미 고장 난 재산세 위에 이동성 높은 억만장자 자산을 겨냥한 새 세금을 얹고 있다.
물론 이 주장에는 한계도 있다. 8조 달러라는 추정치는 새로운 방법론에 기반한 값이고, 토지가치세의 실제 도입에는 정확한 토지·건물 분리 평가와 주민발의안 13호 개정이라는 정치적 장벽이 따른다. 그럼에도 한국의 실무자에게 이 사례가 던지는 함의는 분명하다. 이동성이 큰 소수의 자산을 겨냥한 세금은 회피와 이탈에 취약하고, 반대로 토지처럼 옮길 수 없는 기반은 안정적이면서도 공공이 만든 가치를 되돌려 받는 통로가 된다는 점이다. 부동산 보유세와 자산 과세를 둘러싼 국내 논의에서도, 무엇을 과세 기반으로 삼느냐가 세율 못지않게 결과를 좌우한다는 오래된 원리를 다시 확인하게 한다.