2026년 10월 28일 미국 백악관은 1962년 무역확장법 232조에 근거한 포고문을 발표했다. 상무부 조사가 로봇·산업기계 수입이 "국가안보를 저해할 우려가 있다"고 결론 내린 데 따른 조치다. 아직 새로운 관세가 정해지지는 않았고, 232조 절차에 따라 2027년 4월 26일까지 180일간 교역 상대국과 협상할 창구가 열렸다. 당장의 숫자보다 중요한 것은 미국이 자국 제조 기반의 가장 아래층, 즉 '기계를 만드는 기계'인 공작기계를 안보 사안으로 규정했다는 점이다.
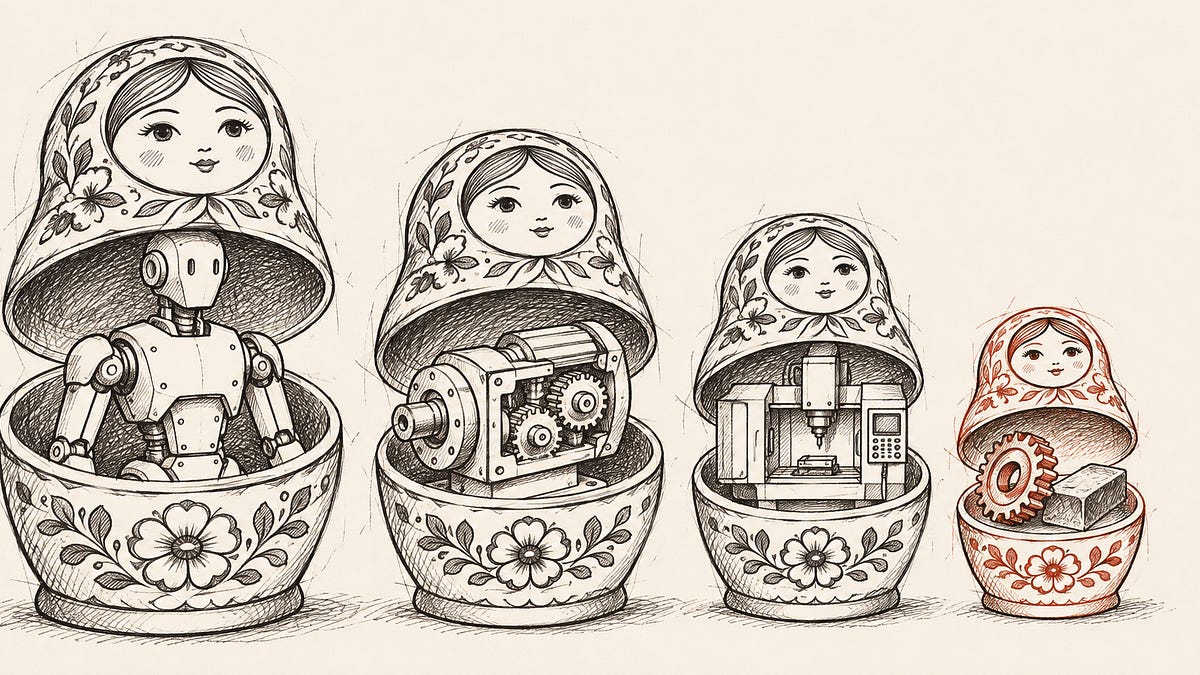
이 문제의 구조는 러시아 인형(마트료시카)에 비유된다. 로봇이나 항공기 같은 완성품을 더 많이 만들려면 그 안에 들어가는 부품이 필요하고, 부품을 만들려면 소재(희토류 자석 등)와 이를 가공하는 공작기계가 필요하다. 피지컬 AI 확산의 진짜 병목은 눈에 보이는 완성 기계가 아니라 그 아래 여러 겹에 숨어 있다. 232조 뉴스를 계기로 미국 공작기계 산업의 실제 지형을 따라가 보면, 이 겹겹의 구조가 왜 쉽게 풀리지 않는지가 드러난다.
평범한 기계는 만들고, 정밀한 기계는 수입한다
2025년 미국은 114억 달러 규모의 공작기계를 소비했는데, 이 가운데 약 절반인 58억 달러를 수입에 의존했다. 자체 생산은 70억 달러, 수출은 14억 달러였다. 수요가 지금 수준에서 그대로라고 가정해도 수입을 국산으로 대체하려면 미국 생산을 63~83%, 금액으로 44억~58억 달러어치 더 늘려야 한다. 문제는 미국이 못 만드는 것이 아니라 '어떤 것'을 못 만드느냐에 있다.
미국은 3축 밀링머신이나 선반 같은 보급형·중급 기계는 양산하지만, 5축 머시닝센터, 대형 갠트리, 정밀 연삭기, 기어 가공기, 대형 단조 프레스 같은 고급 기계는 대부분 수입한다. 수입액의 약 55%가 미국 공장이 이미 만들고 있는 기계의 '고급 버전'이라는 점이 핵심이다. 한 유통 애널리스트는 232조 공청 자료에서 "일본과 독일·오스트리아·스위스(DACH) 기계가 고급 수요를, 미국과 대만 기계가 저가 수요를 채운다"고 요약했다. 수입 머시닝센터 평균 단가는 2024년 약 19만6천 달러로, 북미 최대 제조사 하스(Haas)의 대당 약 9만6천 달러 추정치의 두 배 수준이다. 고급과 저급의 차이는 축 수, 정밀도, 가공 영역, 자동화 수준, 그리고 가격이다.
정밀 연삭기와 기어 가공기 수입은 2026년 1~9월 각각 29.5%, 76.7% 급증했는데, 미국 내 양산 업체는 확인되지 않았다. 이들 기계가 볼스크루, 베어링, 기어, 단조품을 만들고, 이는 다시 항공기·터빈·로봇의 핵심 부품이 된다. 특히 로봇 관절에 쓰이는 감속기는 초정밀 기어 가공기가 있어야 만들 수 있다. 중국 감속기 업체 리더드라이브는 연 100만 대 하모닉 감속기 공장에 대당 약 83만 달러짜리 초정밀 기어 가공기 30대가 필요하다고 밝혔다. 휴머노이드 한 대에 감속기 23개, 연 100만 대 생산을 가정하면 약 690대, 연 1억1,500만 달러어치가 필요하다. 이는 2025년 미국 전체 기어 가공기 수입액(5,070만 달러)의 2.3배에 달한다.
주문은 사상 최고, 그러나 증설은 사람과 부품에 막힌다
미국 공작기계 주문은 3년 연속 감소를 끝내고 2025년 22.5%, 2026년 1~9월 다시 45.0% 늘어 금액 기준 1998년 통계 작성 이래 최고치를 기록했다. 항공우주, 발전, 탄약, 조선이 수요를 끌어올렸고, 데이터센터의 전력 수요가 가스터빈 투자로 이어지며 기계 수요를 더했다. 코어매터의 수요 모델은 2026~2030년 미국 소비가 연평균 127억~154억 달러에 이를 것으로 본다. 그러나 수요가 늘수록 수입 의존도도 함께 올라, 수입 비중은 51%에서 54~62%로 오히려 높아질 전망이다.
국산 증설이 더딘 이유는 네 가지다. 첫째는 인력이다. 하스는 네바다 헨더슨 공장에 시급 약 23달러로 1,000명 이상을 채용 중이지만, 미국 금속가공 기계 산업의 노동생산성은 지난 30년간 연 0.9% 성장에 그쳤다. 둘째는 주물이다. 기계의 무거운 철제 베드와 기둥을 이루는 주물은 대당 3.5~4.5톤이 들어가는데, 미국 주조공장 수가 줄면서 공급이 성장의 발목을 잡는다. 셋째는 수입 부품이다. 컨트롤러(화낙, 지멘스, 하이덴하인, 미쓰비시), 스핀들, 볼스크루, 리니어 가이드가 모두 수입품이어서 관세가 곧바로 원가 상승으로 이어지고 납기 지연도 겪는다. 넷째는 시간이다. 하스 헨더슨 공장은 2019년 토지 매입 후 2022년 완공 예정이었지만, 팬데믹과 공급망·건설비 문제로 2024년에야 착공해 2027년 1분기 가동 예정으로 5년이 밀렸다.
재무 구조를 보면 신규 업체가 쉽게 나오지 못하는 이유가 분명하다. 유럽·일본 업체는 인건비가 매출의 30~41%, 자재비가 38~41%로 둘 다 무겁고, 인력·감가상각·간접비가 고정비여서 경기에 따라 이익이 크게 출렁인다. 2025년은 약세였다. 중국 노이웨이의 IPO 자료에 따르면 자재비 가운데 유압·공구 매거진 등 기능 부품이 25.6%, 컨트롤러 등 전장이 20.9%를 차지하며, 컨트롤러 단일 품목이 구매액의 17.7%다. 결국 기계 안의 가장 비싼 부품조차 수입에 묶여 있다는 뜻이다.
180일이 결정하는 것
한국 제조업에 이 사안은 남의 일이 아니다. 미국이 고급 공작기계와 그 안의 부품에 관세를 매기면 로봇 감속기, 항공·터빈 부품 공급망 전반의 원가와 납기 구조가 흔들린다. 해외 업체들이 약 7개월치 수주 잔고를 안고 있어 수입이 수요 급증을 빠르게 메우기 어렵다는 점은, 설령 관세가 완화돼도 공급이 당장 유연해지지 않는다는 뜻이다. 232조가 연 180일은 새 관세를 바로 부과하는 창이 아니라 협상의 창이지만, 그 안에서 미국이 어떤 기계 품목을 안보 핵심으로 지정하느냐가 글로벌 공급망의 다음 방향을 가른다. 피지컬 AI를 이야기할 때 로봇과 모델의 성능만 보지만, 실제 확장을 좌우하는 것은 러시아 인형의 가장 안쪽, 즉 그 기계를 깎아내는 기계와 그 안의 컨트롤러라는 사실을 이번 조치가 다시 드러냈다.